
”Trettio är det nya tjugofem”

Jenny Svarvar är kundrelations- och försäljningsdirektör på OP Västkusten i Vasa. Foto: Sofia Nygård
Sedan juni går det att få bostadslån på 40 år. Men få väljer den nya maxlånetiden. Däremot har lån på 30 år blivit allt mer populära bland unga, säger Jenny Svarvar på OP Västkusten.
I somras blev det möjligt att teckna bostadslån med en återbetalningstid på 40 år, jämfört med tidigare högst 30 år. Bankerna som vi då talade med spådde inget större intresse för de längsta lånen.
Någon stor rusning har det inte heller blivit, men ett visst intresse har funnits. Det säger Jenny Svarvar, kundrelations- och försäljningsdirektör på OP Västkusten i Vasa.
Det handlar om några procent av alla nya bostadslån per månad, eller cirka ett tiotal lån. Större genomslag har de 30-åriga lånetiderna fått. Tidigare var normen ett lån på 25 år.
– Trettio är det nya tjugofem. Ungefär var fjärde lån som vi ger ut har en återbetalningstid på 30 år eller mer, säger Svarvar.
Populärt bland unga
Det är främst unga som väljer de längre lånetiderna. En del vill ha större flexibilitet i ekonomin, men för många handlar det om att få en lägre månadskostnad och därmed bättre möjligheter att spara.
– Bostadspriserna i landet har rört sig nedåt de senaste åren. Man behöver kanske inte ta riktigt lika stora lån, samtidigt som man vill kunna bygga upp en buffert. Med korta lånetider blir amorteringarna större, och då finns det inte alltid utrymme för sparande.
Syftet med de långa bolånetiderna är just att göra det lättare att spara, menar Jenny Svarvar.
– Det öppnar upp för sparande och placeringar vid sidan om på ett helt annat sätt. Du kan få ner månadskostnaden för lånet lite och lämna mer kvar att spara.
Finländare vill i allmänhet äga sin bostad, säger Svarvar.
– Långa lånetider kan ge allt fler möjlighet att bygga upp sin förmögenhet på två sätt: genom att amortera på bostadslånet och genom att placera de pengar som frigörs när månadsbetalningen blir lägre. På det sättet fördelas förmögenheten mellan olika tillgångsklasser och är inte enbart beroende av utvecklingen på den lokala bostadsmarknaden.
Vad är nackdelen?
– Lånet löper under längre tid, och räntekostnaderna fördelas över fler år. Vi märker att många kunder fortfarande vill ha lån på 25 år. De vill minimera räntekostnaderna och bli skuldfria så fort som möjligt. Det viktigaste är att diskussionen förs så att kunderna vet vilka alternativ som finns. Jag tycker att det är bra att vi nu har möjlighet att erbjuda också längre lånetider.
Inte för alla
Men längre lånetider passar inte alla. Tanken är inte att de ska användas för att få ekonomin att gå ihop. Man kan alltså inte räkna med att kunna köpa en dyrare bostad bara för att lånetiden är längre.
Bankerna prövar låntagarnas betalningsförmåga. Den som inte får lån på 25 år får inte heller lån på 40 år.
– Det handlar alltså om att man inte ska behöva en längre lånetid för att klara av lånet. I sådana fall är det inte lämpligt. Det handlar också om kundens trygghet.
Läs mer
Jenny Svarvar säger att efterfrågan på bostadslån är god. Städerna lockar, och ibland kan det vara svårt att hitta en lämplig bostad.
– Många söker hus, ibland ganska länge. Man kanske inte är redo att bygga, men vill ändå ha en större bostad till familjen.
Frågan är om bostadsutbudet räcker till i takt med att investeringarna i regionen ökar. Jenny Svarvar säger att banken är redo att finansiera, bara det finns bostäder.
”Man måste vara realistisk”
En del menar att bankerna har blivit mer återhållsamma med att ge ut lån. Jenny Svarvar håller inte riktigt med om den bilden.
– Det är klart att vi inte vill sätta någon i en situation som de inte klarar av. När vi behandlar en ansökan har betalningsförmågan och säkerheterna en central roll. Samtidigt upplever jag att vi fortfarande har goda möjligheter att bevilja många lån. Vi försöker hitta lösningar på det mesta. Det finns till exempel köpta säkerheter att använda om man inte har egna.
Utgångspunkten är att banken vill finansiera. Men man kan inte låna mer än vad ekonomin klarar av.
– Man måste vara realistisk.
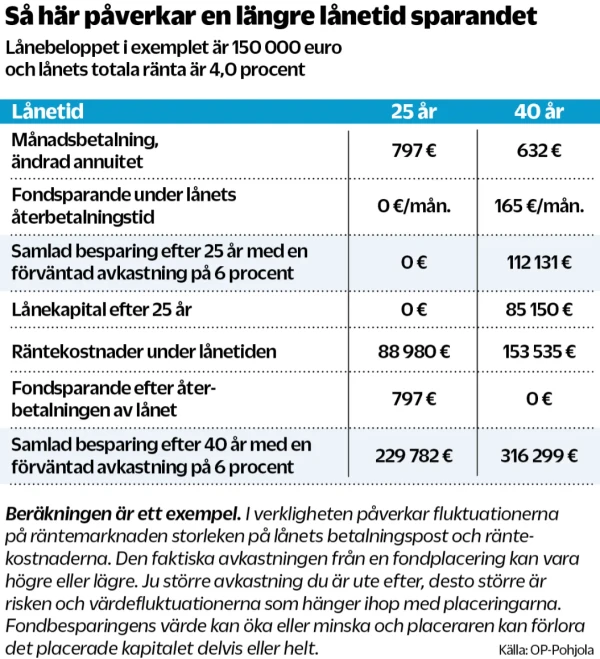
Så här påverkar en längre lånetid sparandet. Grafik: Kati Hiekkanen
Har du något tips till unga som skulle vilja köpa bostad?
– Det viktigaste är att börja spara i tid. Man behöver ha någon form av buffert eller sparande. Då är ett BSP-konto ett bra alternativ, men det finns även andra goda alternativ. Det viktiga är att man har vant sig vid att sätta undan pengar varje månad.
Även små summor spelar roll.
– Också tio euro i månaden kan göra skillnad på sikt.
Det lönar sig också att ta kontakt med banken i god tid och skaffa ett lånelöfte. Då får man en realistisk bild av vad ekonomin klarar av innan man börjar leta bostad.
Tror du att 40-åriga lån kommer att bli vanligare?
– Det kan de bli, men jag tror ändå att normen kommer att ligga kring 30 år. Vi erbjuder och diskuterar regelbundet olika alternativ, men många vill fortfarande bli av med sitt bostadslån i rimlig takt. Samtidigt märker vi en tydlig förskjutning från för bara några år sedan, då 20 eller 25 år var vanligare. Men jag tror inte att 40 år blir det nya normala.